OPINIÓN
12 de febrero de 2026
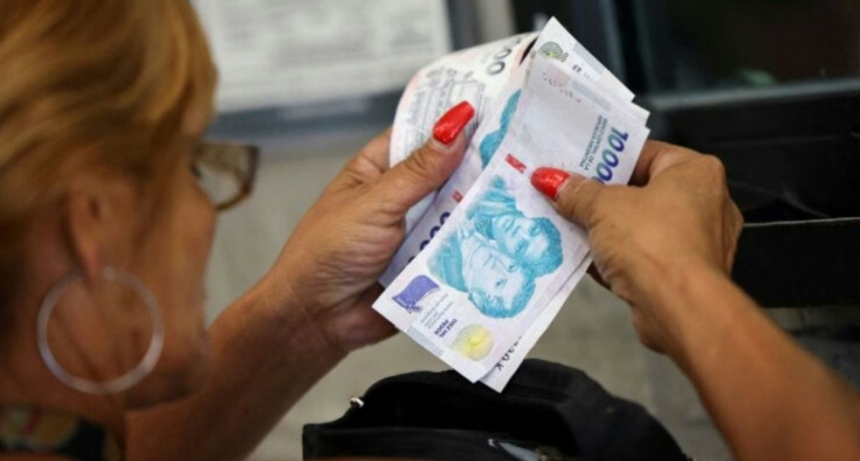
Por qué vuelve la inflación

Por qué vuelve la inflación
¿Por qué la inflación dejó de bajar e incluso muestra signos de repunte? Más allá de la discusión metodológica —si se mide con la nueva fórmula en la Ciudad de Buenos Aires (3,1% en enero) o con el esquema tradicional del Indec (2,9%)— el dato central es otro: en ambos casos se trata de un nivel elevado. La desaceleración que marcó el inicio de la gestión libertaria parece haberse detenido.
Las causas son múltiples y combinan factores heredados con decisiones actuales.
El primero es la persistente "bola de nieve" de pesos. La expansión monetaria acumulada durante años no desaparece de un día para otro. Aunque el Gobierno logró reducir parte de esa presión, el stock de compromisos en moneda local sigue siendo significativo. Cada vencimiento masivo de deuda en pesos obliga al Tesoro a renovar montos millonarios para evitar que ese dinero se vuelque al mercado. El riesgo es que los acreedores decidan no refinanciar y demanden liquidez, lo que ampliaría la base monetaria en circulación.
El segundo factor es el impacto de la llamada "inflación reprimida". La actualización de tarifas de servicios públicos —luz, gas y transporte— no implica necesariamente un aumento nuevo en términos reales, sino la explicitación de costos que durante años fueron cubiertos con subsidios. Ese sinceramiento se traduce ahora en registros inflacionarios, aunque el precio económico existiera previamente de manera implícita.
A esto se suman cambios estructurales vinculados con la apertura económica y la estrategia exportadora. Sectores como el cárnico enfrentan una nueva dinámica: la ampliación de mercados externos —China, Estados Unidos y la eventual profundización del vínculo con Europa— genera expectativas de mayor demanda futura. En consecuencia, parte de la producción se retiene para inversión ganadera, restringiendo la oferta inmediata y presionando precios internos.
Un fenómeno similar ocurre con la energía. Para incentivar inversiones en Vaca Muerta y otros desarrollos estratégicos, el Gobierno evita imponer topes a los precios internacionales del petróleo. El traslado de esos valores al mercado doméstico impacta en combustibles y, de manera indirecta, en toda la cadena de costos.
Otro elemento relevante es la política cambiaria y monetaria reciente. Desde comienzos de año, el Banco Central intensificó la compra de dólares —más de 1.700 millones en pocas semanas— con el objetivo de fortalecer reservas, reducir el riesgo país y evitar una apreciación excesiva del tipo de cambio. Esa intervención implica emisión indirecta: cada dólar adquirido se paga con pesos que ingresan al circuito económico.
En paralelo, el superávit fiscal —uno de los pilares del programa oficial— comenzó a reducirse. Mientras el Estado acumuló ahorro, absorbió liquidez del mercado. Con un excedente menor, esa capacidad de esterilización también disminuye. La baja sostenida de tasas de interés confirma un escenario con mayor disponibilidad de pesos, lo que puede favorecer la actividad pero también presionar sobre los precios si la oferta de bienes no acompaña.
El desafío es delicado: lograr que el aumento de liquidez impulse producción y consumo sin derivar en nuevas tensiones inflacionarias. La reactivación es clave para que el crecimiento absorba esos pesos de manera genuina y no se traduzca simplemente en más dinero persiguiendo la misma cantidad de bienes.
Con este panorama, la meta oficial de inflación para 2026 aparece exigente. El arranque del año, con registros cercanos al 3% mensual y pendientes aún los ajustes tarifarios más significativos, sugiere un sendero más complejo de lo previsto. Las consultoras privadas ya anticipaban a fines del año pasado que el objetivo sería difícil de alcanzar.
La inflación, lejos de haber desaparecido, sigue condicionando la estabilidad macroeconómica. El interrogante no es solo por qué volvió, sino cuánto margen tiene la política económica para evitar que se consolide nuevamente como el principal problema estructural del país.
Fuente: Cadena 3
COMPARTIR:
Notas Relacionadas
OPINIÓN
Estados Unidos, el trío de elecciones que más importan a Milei
La derrota de Flávio Bolsonaro y la incertidumbre de Netanyahu anticipan un examen mayor: las legislativas estadounidenses. Para la Casa Rosada, está en juego la fortaleza de sus principales aliados externos.OPINIÓN

Milei, entre Trump y Lula: la Argentina ante una pelea que va más allá de Flávio Bolsonaro
El respaldo de Washington al dirigente brasileño expone el peso de las afinidades ideológicas. Para el Gobierno argentino, esa cercanía abre un interrogante sobre el vínculo con su principal socio en la región | Por Sergio Suppo.OPINIÓN
El "plan platiña" de Lula
Los beneficios y las promesas electorales dejan compromisos sobre unas cuentas públicas exigidas. Con una oposición fortalecida en el Congreso, el presidente brasileño deberá negociar cada paso | Por Adrián Simioni.Comentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.519,54
+$ 1,55 |
$ 1.565,15
+$ 2,67 |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.549,00
Igual |
$ 1.581,00
Igual |
ACTUALIZADO: 2026-10-30 18:01:00