CAMPO LITORAL
10 de agosto de 2026
Trigo: todavía resta comercializar 7,2 millones de toneladas de la campaña 2025/26
La BCR estima que aún queda por comercializar el 30% del trigo argentino. La tensión en el Mar Negro sostiene las cotizaciones, mientras soja y maíz acumulan bajas de hasta 6% en Chicago.
El mercado argentino de granos atraviesa un escenario marcado por la volatilidad internacional, con comportamientos diferentes según cada cultivo. Mientras el trigo encuentra respaldo en las tensiones que afectan al mercado del Mar Negro, la soja y el maíz acumulan bajas en Chicago y siguen atentos a la evolución del clima en Estados Unidos.
De acuerdo con un informe de la Bolsa de Comercio de Rosario (BCR), el 95% del área destinada al trigo de la campaña 2026/27 ya fue sembrada en Argentina. Al mismo tiempo, todavía queda un volumen significativo de la cosecha 2025/26 sin comercializar.
Hasta el momento se vendió alrededor del 70% de la campaña, por debajo del promedio del 86% registrado en las últimas cinco campañas para esta época del año. Sin embargo, en términos absolutos, las ventas alcanzan las 19 millones de toneladas, un volumen similar al récord registrado en 2022.
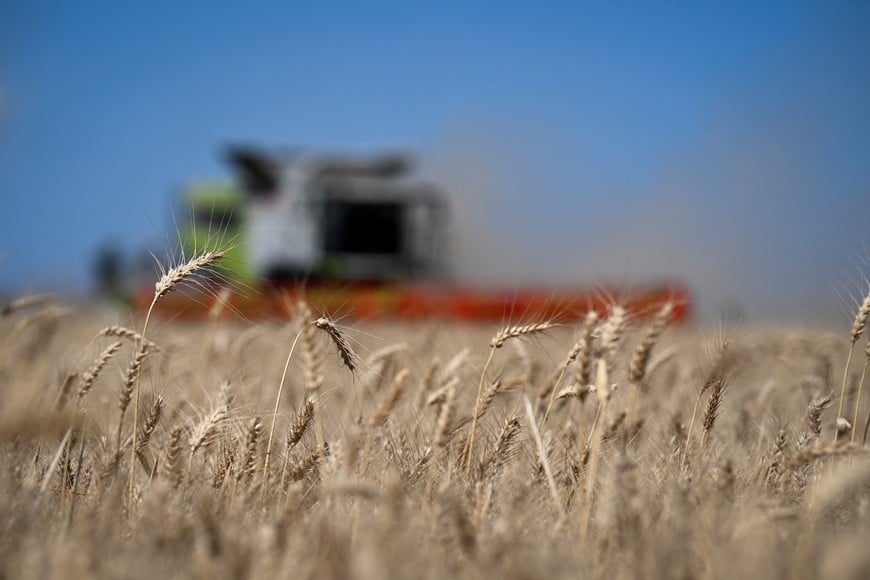
 El trigo gana precio, pero Argentina todavía tiene 7,2 millones de toneladas por vender
Si se descuenta el trigo destinado a semilla, la BCR estima que todavía quedan 7,2 millones de toneladas por comercializar, mientras que las toneladas que aún no tienen precio fijado rondan las 9 millones.
El trigo recupera valor y aumenta el interés por la nueva cosecha
La mejora de los precios comenzó a impulsar el ritmo de comercialización, especialmente en el trigo de la próxima campaña.
Entre el 8 y el 29 de julio, el volumen de trigo 2026/27 con precio fijado aumentó en 573.000 toneladas, 4,5 veces más que el volumen registrado durante el mismo período de la campaña anterior y más del doble del promedio de los últimos cinco años.
El precio del trigo disponible también mostró una recuperación. Según la BCR, la cotización pizarra avanzó US$ 9,7 por tonelada desde comienzos de julio, hasta alcanzar los US$ 209 por tonelada el 4 de agosto.
Para la nueva cosecha, el contrato a diciembre llegó a US$ 218,9 por tonelada, casi US$ 20 más que a principios de agosto.
 El trigo gana precio, pero Argentina todavía tiene 7,2 millones de toneladas por vender
Esta diferencia entre los precios actuales y los valores futuros generó un incentivo para postergar ventas y aprovechar el denominado carry, es decir, el rendimiento obtenido por conservar el grano y venderlo en una posición futura.
La situación también se reflejó en el mercado de futuros. Durante julio, el volumen negociado en los contratos de trigo con vencimiento en diciembre y enero superó las 1,68 millones de toneladas, aproximadamente el triple de lo habitual para esta época y el mayor registro conjunto de los últimos cinco años.
El Mar Negro vuelve a poner al trigo en el centro de la escena
El principal factor internacional que sostiene las cotizaciones del trigo está relacionado con la situación en el Mar Negro.
Rusia restringió durante julio el transporte marítimo a través del mar de Azov luego de ataques con drones ucranianos sobre buques rusos. La situación incrementó la incertidumbre sobre el comercio de granos de una región clave para el mercado mundial.
Rusia y Ucrania concentran cerca del 30% de las exportaciones globales de trigo, según datos del Departamento de Agricultura de Estados Unidos (USDA).
La mayor percepción de riesgo también elevó los costos de los seguros para los barcos que operan en la zona. De acuerdo con datos citados por Reuters en el informe de la BCR, el seguro de guerra para los fletes del Mar Negro llegó hasta el 2% del valor de los buques, frente a alrededor del 1% dos semanas antes.
Las dificultades para colocar mercadería desde esa región llevaron a Rusia y Ucrania a reducir sus precios FOB para mantener competitividad.
En este contexto, Argentina perdió posiciones relativas en el mercado internacional, ya que el aumento de sus cotizaciones fue mayor que el registrado en otros orígenes.
La soja mantiene la actividad exportadora, pero Chicago corrige
En el complejo soja, el movimiento es diferente. El line up —el programa de embarques previstos— se encuentra en el segundo nivel más alto de los últimos cinco años para esta época.
La harina de soja es el principal producto que impulsa los embarques, aunque también aumentaron los programas de exportación de aceite y poroto.
Sin embargo, la comercialización de soja en el mercado interno no acompañó en la misma magnitud. Hasta julio, las exportaciones del complejo alcanzaron unas 16,48 millones de toneladas equivalentes en poroto, mientras que en el mercado local se comprometieron 23,73 millones.
La BCR interpreta que la industria exportadora cuenta actualmente con suficiente materia prima para sostener sus programas de procesamiento y embarque, reduciendo la necesidad de salir a comprar grandes volúmenes en el mercado interno.
Durante las últimas dos semanas también aumentaron las fijaciones de soja, que alcanzaron 1,89 millones de toneladas, frente a un promedio de 1,36 millones en las quincenas anteriores.
Maíz: la caída internacional frenó el ritmo de ventas
El maíz, en tanto, mostró una fuerte reacción cuando los precios alcanzaron niveles elevados en el mercado local. Antes de la reciente caída de Chicago, el cereal llegó a ofrecerse a $280.000 por tonelada, equivalentes a unos US$ 190.
Ese escenario impulsó la comercialización y permitió encadenar tres semanas con operaciones elevadas, que alcanzaron 3,7 millones de toneladas frente a un promedio previo de 1,78 millones.
Pero la posterior caída de las cotizaciones internacionales redujo el atractivo para los vendedores. La pizarra descendió hacia los $275.000 por tonelada, unos US$ 185.
En consecuencia, los compromisos comerciales cayeron a 690.000 toneladas, frente a un promedio de un millón en las últimas cinco semanas. Las fijaciones también retrocedieron.
Soja y maíz: el clima de Estados Unidos será determinante
En Chicago, tanto la soja como el maíz vienen de alcanzar máximos recientes y posteriormente comenzaron una corrección. Desde el pico registrado el 24 de julio, la soja acumula una caída cercana al 5%, mientras que el maíz retrocede alrededor del 6%.
A pesar de esta corrección, ambos cultivos todavía cotizan por encima de los niveles de comienzos de año: la soja alrededor de un 11% y el maíz un 5,3%.
De cara a agosto, el principal factor de atención será el clima en Estados Unidos, donde se encuentra en plena definición el potencial productivo de la soja y el maíz.
Más del 50% de los lotes de ambos cultivos atraviesan actualmente condiciones de sequía, según los datos relevados por la BCR. Se trata del segundo nivel más elevado de los últimos 15 años para esta época.
El último informe del USDA ubicó en 61% la proporción del maíz en condiciones buenas a excelentes, dos puntos menos que en la medición anterior y 12 puntos por debajo del año pasado. Para la soja, la calificación se mantuvo en 63%, seis puntos menos que un año atrás.
Las lluvias recientes moderaron parte de las preocupaciones del mercado. Para las próximas semanas, los pronósticos anticipan precipitaciones levemente superiores a lo normal en la región del Medio Oeste.
En este escenario, el clima seguirá siendo un factor central para las cotizaciones. Si las lluvias se consolidan, podrían continuar presionando los precios a la baja; en cambio, una eventual falta de humedad podría volver a generar tensión en el mercado.
Por eso, la BCR anticipa un agosto marcado por una elevada volatilidad para los mercados de soja y maíz, mientras el trigo seguirá pendiente de la evolución del conflicto y de la competencia entre los principales exportadores del Mar Negro.
Fuente: El Litoral
COMPARTIR:
Notas Relacionadas
CAMPO LITORAL
Casi 400 huevos por persona al año: por qué Argentina es el mayor consumidor del mundo
Con cerca de 400 unidades por habitante al año, Argentina se ubica al frente del consumo mundial de huevo. En la Semana Mundial del Huevo, que se celebra del 5 al 9 de octubre, especialistas repasan algunas de las creencias más extendidas sobre este alimento y destacan la importancia de la sanidad, la bioseguridad y el cuidado de las aves para garantizar una producción segura.CAMPO LITORAL

Argentina alcanza un récord de exportaciones de aceites y encuentra en India un mercado clave
Entre enero y agosto de 2026, Argentina exportó 5,5 millones de toneladas de aceites vegetales, el mayor volumen para ese período. India concentró el 62% de los embarques y recibió 3,2 millones de toneladas de aceite de soja y girasol. La mayor demanda india, las restricciones en el mercado de girasol y el avance del biodiésel sobre el consumo de aceite de palma configuran un escenario favorable para el complejo aceitero argentino.CAMPO LITORAL
La molienda de soja marcó en agosto el mayor registro de las últimas diez campañas
Con 4.252.151 toneladas procesadas, la molienda de soja de agosto superó en 344.212 toneladas al volumen registrado un año atrás. El dato representa el mayor registro para ese mes desde la campaña 2016/17.Comentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.505,35
+$ 1,01 |
$ 1.548,83
+$ 0,49 |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.559,00
+$ 5,00 |
$ 1.591,00
+$ 5,00 |
ACTUALIZADO: 2026-10-21 12:31:00