
ACTUALIDAD
28 de abril de 2023
Fijan las condiciones para acceder a los beneficios fiscales por la sequía
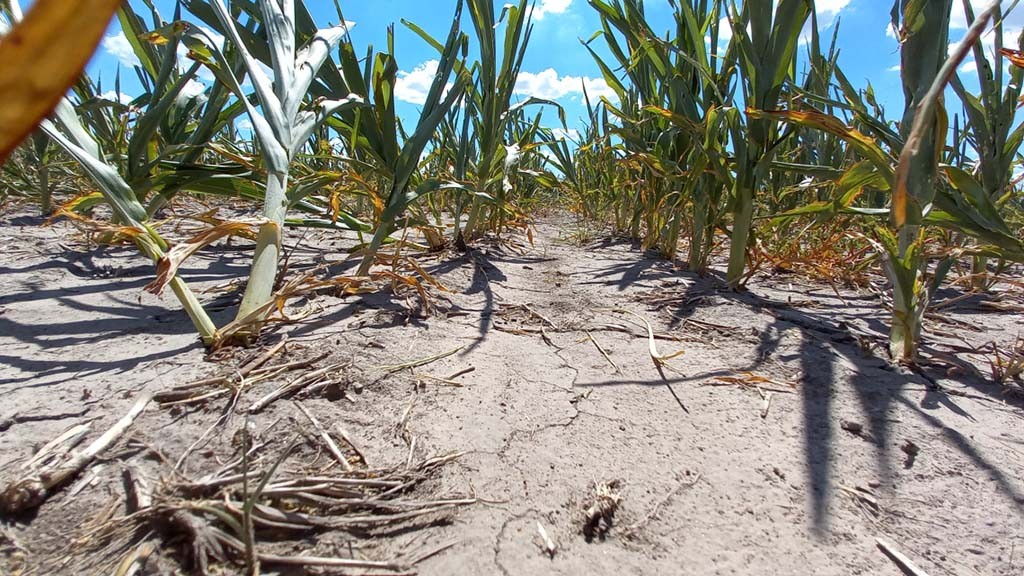
La AFIP estableció los requisitos y las condiciones que deberán cumplir los productores agropecuarios afectados por la sequía para acceder a una serie de beneficios fiscales, entre los que se encuentra un plan de facilidades de pago.
Así lo dispuso la Resolución General 5350/2023 del ente recaudador, publicada este jueves en el Boletín Oficial, detalló la agencia NA.
El Decreto N° 193 estableció, como consecuencia de las condiciones climáticas que han generado una extraordinaria sequía en diversas regiones geográficas del territorio nacional, una serie de beneficios fiscales para los contribuyentes cuya actividad principal sea la agrícola-ganadera.
Entre esos beneficios, se encuentran la suspensión de la iniciación de juicios de ejecución fiscal y traba de medidas cautelares, el diferimiento del vencimiento de las obligaciones de pago del impuesto integrado del Régimen Simplificado Para Pequeños Contribuyentes y de los saldos resultantes de las declaraciones juradas de Ganancias y Bienes Personales.
También se incluye el otorgamiento de planes de facilidades de pago para la regularización -total o parcial- de los tributos y recursos de la seguridad social, incluidos los intereses, multas y demás sanciones, con vencimientos acaecidos hasta el 31 de marzo de 2023, inclusive.
Con relación a esos planes, la AFIP aclaró ahora que quedan excluidas las siguientes obligaciones: las retenciones y percepciones previsionales por cualquier concepto, practicadas o no, excepto los aportes personales correspondientes a los trabajadores en relación de dependencia; los anticipos y/o pagos a cuenta y el impuesto al valor agregado que se debe ingresar por -entre otros conceptos- las prestaciones de servicios realizadas en el exterior y los aportes y las contribuciones con destino al Régimen Nacional de Obras Sociales, excepto los correspondientes a los contribuyentes adheridos al monotributo.
Además, los tipos de planes de facilidades de pago se encontrarán definidos en función de la obligación a regularizar:
— Plan por deuda general: alcanzará las deudas por obligaciones impositivas y de los recursos de la seguridad social, incluidas las correspondientes a los aportes previsionales de los trabajadores autónomos y al Régimen Simplificado para Pequeños Contribuyentes.
— Plan por deuda de aportes de la seguridad social correspondientes a los trabajadores en relación de dependencia.
— Plan por deuda de retenciones y percepciones impositivas.
— Plan por deuda aduanera.
Según lo dispuesto, la tasa de interés de financiación y la cantidad máxima de cuotas de los planes de facilidades de pago se determinarán según el tipo de contribuyente al momento de la consolidación y del tipo de plan, respectivamente.
Las cuotas serán mensuales, iguales y consecutivas y su monto se calculará aplicando la fórmula que se consigna en el micrositio www.afip.gob.ar/misfacilidades. El monto mínimo de cada cuota será de $2.000.
Una vez confeccionado el plan y determinada la cantidad de cuotas se deberá proceder a su presentación, mientras que la fecha de consolidación de la deuda será la correspondiente al día de la presentación del plan, de acuerdo con la Resolución General.
La caducidad de los planes de facilidades de pago operará de pleno derecho y sin necesidad de que medie intervención alguna por parte de la AFIP cuando se produzca la falta de ingreso de dos cuotas consecutivas o alternadas, a los 60 días corridos posteriores a la fecha de vencimiento de la segunda de ellas o la falta de ingreso de una cuota, a los 60 días corridos contados desde la fecha de vencimiento de la última cuota del plan.
El acogimiento al presente régimen podrá realizarse hasta el 31 de marzo de 2024, inclusive, según el texto oficial.
Fuente: TodoAgro
COMPARTIR:
Notas Relacionadas
ACTUALIDAD
Leve alivio: la suba de precios de los granos redujo el peso de los impuestos en la renta agrícola
Según FADA, el aumento de cotizaciones, sumado a una baja de la urea, mejoraron el resultado económico de los productores y redujeron lo que se lleva el Estado de cada hectárea. De todos modos, los impuestos todavía significan 58,2% de la renta agrícola.ACTUALIDAD
Unión Agrícola de Avellaneda cumple 107 años: récord de acopio y una red que se expande en el norte argentino
La entidad nació en 1919 a partir de la iniciativa de 33 productores que buscaban mejorar las condiciones de producción y comercialización. Más de un siglo después, su diversificación incluye desmote de algodón, integración avícola, ganadería, alimentos balanceados y elaboración de derivados de girasol y soja.ACTUALIDAD
Biocombustibles: qué cambia con la media sanción del Senado y por qué el biodiésel concentra el debate
El nuevo marco regulatorio obtuvo 41 votos a favor y 25 en contra después de un año de discusión. La Fundación Barbechando destacó el aumento de los cortes y advirtió que el esquema que se defina en Diputados será clave para las inversiones del sector durante la próxima década.Comentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.

4
| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.490,12
Igual |
$ 1.541,93
+$ 0,36 |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.544,00
Igual |
$ 1.576,00
Igual |
ACTUALIZADO: 2026-09-24 08:21:00