
ECONOMIA
23 de septiembre de 2026
Créditos y morosidad: las familias argentinas se endeudan para llegar a fin de mes y la mora toca un récord

La tasa de morosidad familiar llegó al 12,9% del crédito en julio, el nivel más alto en más de 20 años. Un sondeo muestra para qué se endeudan y cuándo se quedan sin ingresos.
Las finanzas de los hogares argentinos muestran una nueva señal de tensión. En julio, la morosidad de los créditos destinados a las familias llegó al 12,9%, el nivel más alto en más de 20 años, según el último informe sobre bancos del Banco Central de la República Argentina (BCRA).
El dato implica un aumento de 0,1 puntos porcentuales respecto de junio y marca un nuevo avance después de la pausa registrada el mes anterior. En la comparación interanual, el indicador pasó del 5,6% al 12,9%, más que duplicándose en un año.
La evolución de la mora bancaria coincide con otro dato que permite observar el problema desde la economía cotidiana: seis de cada diez argentinos tomaron alguna deuda o crédito durante los últimos seis meses, y la mayoría de quienes recurrieron al financiamiento lo hizo para cubrir gastos básicos y cotidianos.

El cuadro combina así dos fenómenos: más hogares necesitan recurrir al crédito para sostener sus gastos y, al mismo tiempo, aumenta la dificultad para cumplir con los pagos.
Para qué se endeudan las familias argentinas
El Monitor de Opinión Pública (MOP) de la consultora Zentrix relevó que el 60,2% de los argentinos tomó alguna deuda o crédito durante los últimos seis meses.
La proporción aumenta entre los sectores de menores ingresos: alcanza al 70,2% en la clase baja. Entre los jóvenes de 18 a 39 años, llega al 67,1%.

El destino de ese financiamiento también resulta significativo. Del total de personas que se endeudaron, el 55,6% utilizó el crédito para cubrir alimentos y salud, mientras que otro 20,4% lo destinó al pago de tarifas y servicios.
En otras palabras, el endeudamiento no aparece principalmente asociado al consumo de bienes de mayor valor, sino a la necesidad de financiar gastos habituales del hogar.
Entre los sectores de menores ingresos, la situación es todavía más marcada: alimentos, salud, tarifas y servicios concentran más del 85% de los motivos por los que se recurre al financiamiento.
Crisis de ingresos: el sueldo se termina antes de fin de mes

El relevamiento de Zentrix también muestra hasta qué punto los ingresos mensuales resultan insuficientes para una parte de los hogares.
A nivel nacional, el 65% de los argentinos afirma quedarse sin ingresos antes del día 20 del mes. Dentro de ese grupo, el 44,4% llega como máximo hasta el día 15 y el 12,2% asegura que los recursos se terminan antes del día 5.

Según el informe, La diferencia entre niveles socioeconómicos es amplia. En la clase baja, el 87,6% agota sus ingresos antes del día 20, mientras que en la clase alta el porcentaje se reduce al 7,3%.
También existen diferencias por edad: el 83,3% de los jóvenes de entre 18 y 39 años declara quedarse sin capacidad de gasto antes del día 20, frente al 60,3% de los mayores de 60 años.
El problema también aparece en la necesidad de sumar fuentes de ingresos. Según el relevamiento, el 86,6% de las personas de los sectores de menores ingresos necesitó dos o más empleos para intentar llegar a fin de mes.
La mora de las familias volvió a subir
Los datos oficiales del BCRA muestran que la presión sobre los hogares también comienza a reflejarse en la calidad del crédito.

La irregularidad de las financiaciones a las familias se ubicó en 12,9% en julio, 0,1 puntos porcentuales por encima de junio. Se trata del registro más elevado en más de dos décadas.
Para las empresas, en cambio, el ratio de irregularidad fue del 3,6%, también con un incremento mensual de 0,1 puntos porcentuales.
En el conjunto del sector financiero formal, la morosidad llegó al 7,7%, una décima por encima del mes anterior.
El BCRA explicó que el incremento respondió a una combinación de factores: una disminución del saldo real del financiamiento total y un aumento de la cartera en situación irregular, aunque este último crecimiento viene desacelerándose.

El dato tiene una particularidad: mientras aumenta la irregularidad del crédito, la estimación de la probabilidad de default muestra una evolución diferente. La probabilidad de default estimada para las familias cayó 0,5 puntos porcentuales en julio, hasta el 3,9%, mientras que para las empresas se mantuvo prácticamente estable en el 1,1%.
Una economía familiar que ajusta sobre el mes
El relevamiento privado agrega otra dimensión al escenario. El 81,2% de los encuestados considera que su salario no le gana a la inflación, mientras que el 65,8% sostiene que el índice de precios publicado por el INDEC no refleja el aumento que percibe en su vida cotidiana.
En agosto, además, los ingresos y salarios pasaron a ocupar el primer lugar entre las preocupaciones relevadas por Zentrix, con el 50,1%, seguidos por la incertidumbre económica, con 49,8%, y el desempleo, con 40,9%.
La inflación, en cambio, quedó en el último lugar entre las diez opciones consultadas, con 12,7%.

Los números muestran así una diferencia entre la evolución de los indicadores macroeconómicos y la situación financiera que perciben los hogares. Una inflación que pueda desacelerarse no implica automáticamente que las familias recuperen capacidad de compra o de pago, especialmente cuando parte de sus ingresos ya está comprometida con deudas y gastos esenciales.
El aumento de la morosidad bancaria y el recurso al crédito para financiar alimentos, salud y servicios forman parte de una misma ecuación para las familias que buscan sostener el consumo básico mientras el presupuesto mensual pierde capacidad para cubrir todos los gastos necesarios.
Fuente: Aire Digital
COMPARTIR:
Notas Relacionadas
ECONOMIA
Empresarios ven en la escasez de compradores el mayor freno a la reactivación en Argentina
El INDEC detectó carteras de pedidos deprimidas, dificultades de acceso al crédito y expectativas negativas en las fábricas. Las fábricas anticipan menos producción hasta noviembre; el comercio espera leves mejoras aunque sin efecto en el empleo.ECONOMIA
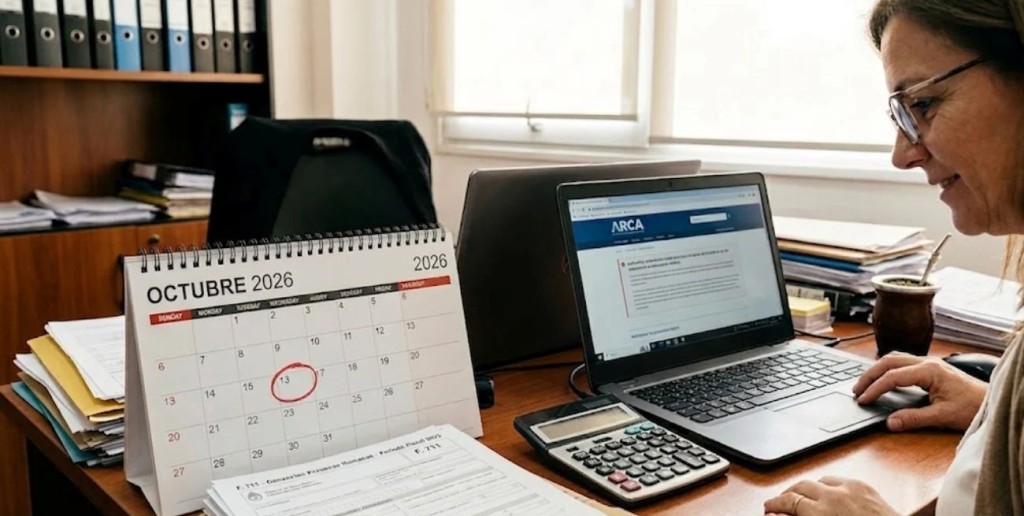
Ganancias: ARCA prorrogó el vencimiento de la declaración jurada
La Agencia de Recaudación y Control Aduanero prorrogó hasta el 13 de octubre la presentación correspondiente al período fiscal 2025. La medida alcanza a personas humanas y sucesiones indivisas, tanto del régimen general como del régimen simplificado.ECONOMIA
El Senado nacional votó liberalizar gradualmente el mercado de los biocombustibles en la Argentina
La iniciativa presentada por la senadora Flavia Royón incrementa los pisos obligatorios de biodiésel al 10% en el gasoil y del bioetanol al 15% en las naftas, para mezclar en los surtidores del país. Habilita a los estados provinciales para promover mezclas superiores y le otorga 10 años a las Pymes antes de competir de igual a igual con las multinacionales.Comentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.

4
| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.489,12
+$ 3,11 |
$ 1.539,69
-$ 0,42 |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.539,00
+$ 5,00 |
$ 1.571,00
+$ 5,00 |
ACTUALIZADO: 2026-09-22 18:02:00